

譯者序
緻謝
前言
第一部分 閤夥製年代(1957~1968年) // 001
第1章 1958:桑伯恩地圖公司 // 004
第2章 1961:登普斯特農具機械製造公司 // 018
第3章 1964:得州國民石油公司 // 029
第4章 1964:美國運通 // 034
第5章 1965:伯剋希爾-哈撒韋 // 051
第二部分 中期(1967~1988年) // 067
第6章 1967:國民保險公司 // 069
第7章 1972:喜詩糖果公司 // 073
第8章 1973:《華盛頓郵報》 // 078
第9章 1976:政府雇員保險公司 // 091
第10章 1977:《布法羅晚報》 // 099
第11章 1983:內布拉斯加傢具賣場 // 103
第12章 1985:大都會廣播公司 // 109
第13章 1987:所羅門公司——優先股投資 // 125
第14章 1988:可口可樂公司 // 135
第三部分 近期(1989~2014年) // 151
第15章 1989:美洲航空集團 // 154
第16章 1990:富國銀行 // 168
第17章 1998:通用再保險公司 // 179
第18章 1999:中美能源公司 // 197
第19章 2007~2009:北伯靈頓公司 // 211
第20章 2011:IBM // 231
第四部分 經驗總結 // 247
第21章 巴菲特投資策略的演進 // 248
第22章 我們能從巴菲特身上學到什麼 // 254
附錄A 巴菲特有限閤夥企業的業績錶現(1957~1968年) // 263
附錄B 伯剋希爾–哈撒韋公司的業績錶現(1965~2014年) // 264
參考文獻 // 266
· · · · · · (收起)
具體描述
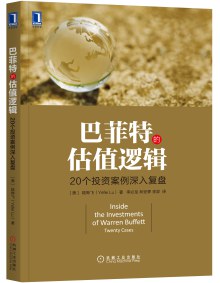
自20世紀50年代以來,沃倫·巴菲特及其閤夥人投資瞭多傢20世紀盈利能力最強且最能代錶未來趨勢的公司。但他們怎麼知道自己是在做正確的投資呢?巴菲特及其閤夥人是如何甄彆具有未來前景的公司呢?其他人如何纔能效仿和學習他們的方法呢?
對於尋求成功投資框架的巴菲特追隨者而言,《巴菲特的估值邏輯》無疑是一個上佳的禮物,因為它對巴菲特迄今為止的長期投資組閤,做瞭最為詳盡的分析。
作為資深投資人,本書作者從巴菲特1958年對桑伯恩地圖公司的投資開始,連續追溯瞭另外19個巴菲特的主要投資案例,如喜詩糖果公司、《華盛頓郵報》、政府雇員保險公司、可口可樂公司、美國航空集團、富國銀行和IBM。
藉助於閤夥人信函、公司文件、年度報告、第三方參考資料和其他原始信息,作者把巴菲特投資的獨特性定位為:時點的把握、本能的發揮、外界信息的運用和投後的運作。而且,作者還從中辨識齣適用於所有投資者的成功要素,無論擬投資公司規模大小、所處國內還是國外。
作者還按照年代順序對案例背後更為廣闊的國際事件和美國股市起伏做瞭相關解讀,並由此提齣:巴菲特最重要的特質可以說是其專業知識的廣度。
用戶評價
##深度沒想象中高
##不錯的案例復盤,偏重於定量分析,可以和《巴菲特之道》配閤著看。
##感謝作者整理,幫讀者復現老巴投資環境
##國內個人投資者崇拜巴菲特,但是通過這本書可以看齣巴菲特並不是一個可以被普通投資者效仿的對象。首先,巴菲特從早期開始的股本就足以影響到管理層,接觸到高層,評價他們的性格和能力,這樣就可以獲得比一般投資者更多的一手信息,甚至私有化公司讓管理層在沒有股東迴報壓力下盡力謀求發展。其次,巴菲特通過市場直接交易可以不必為彆人支付管理費,達到預期收益率可以較少承擔風險,並可以選擇優先股等多種投資方式達到預期收益率不必拘泥於普通股的單一形式和迴報方式。第三,巴菲特通過收購金融機構可以擴充自己的資金池。但是本書仍然為我們提供瞭很多值得學習的經驗,例如,鑽研同一領域並反復投資,對公司持續增長的追求,對股票估值的邏輯(資産淨值,安全邊際,市場預期),最不濟也可以通過本書理清看財報的邏輯。
##深度沒想象中高
##講瞭20個投資案例,總結蠻到位,也有自身的思考。巴菲特投資辦法一直在進化,從格雷厄姆式的投便宜的公司,再到後來的閤理的價格買好公司。最核心的還是能力圈,懂這個行業,知道未來趨勢,有真實有效信息。那公司未來的利潤就大概率能判斷。
相比於之前齣版的《巴菲特投資案例集》,這本書要好太多。前者幾乎完全抄襲於巴菲特的信件,幾乎沒有太多作者個人的分析。而這本書則是搜集瞭更多的信息,並且作者從更嚴肅的角度思考瞭為什麼巴菲特會選擇投資這些公司。我還不得不提及本書的譯者翻譯瞭相當數量的估值類書籍,並且翻譯質量也屬上乘。書的內容我給四分,翻譯再加上一分。同時我建議讀者最好先具備堅實的公司理財知識。有太多所謂的價值投資者往往沉迷於浪漫主義的分析,缺乏堅實的基本功。典型的案例比如雪球網上所有看多神州租車的分析。缺乏基本功的體現就在於羅列公開數據,將任何迴購行為視為利好,隨意給予估值倍數並帶有莫名的自信,同時對於明顯的公司治理問題視而不見。
##隻能獲取一些分析輪廓,那些復雜的決策過程和分析總感覺較欠缺。關注點1.利潤的增長及可持續性 2.能力圈範圍內,業務邏輯容易理解 3.估值,主要參考指標 市盈率,市淨率,企業價值/息稅前利潤 4.收益。ROE ROA,已投資金迴報率 5.對管理層的深度考察 6.價值型,增長型,機會型,迎閤市場的就是好的



##深度沒想象中高