

译者序
致谢
前言
第一部分 合伙制年代(1957~1968年) // 001
第1章 1958:桑伯恩地图公司 // 004
第2章 1961:登普斯特农具机械制造公司 // 018
第3章 1964:得州国民石油公司 // 029
第4章 1964:美国运通 // 034
第5章 1965:伯克希尔-哈撒韦 // 051
第二部分 中期(1967~1988年) // 067
第6章 1967:国民保险公司 // 069
第7章 1972:喜诗糖果公司 // 073
第8章 1973:《华盛顿邮报》 // 078
第9章 1976:政府雇员保险公司 // 091
第10章 1977:《布法罗晚报》 // 099
第11章 1983:内布拉斯加家具卖场 // 103
第12章 1985:大都会广播公司 // 109
第13章 1987:所罗门公司——优先股投资 // 125
第14章 1988:可口可乐公司 // 135
第三部分 近期(1989~2014年) // 151
第15章 1989:美洲航空集团 // 154
第16章 1990:富国银行 // 168
第17章 1998:通用再保险公司 // 179
第18章 1999:中美能源公司 // 197
第19章 2007~2009:北伯灵顿公司 // 211
第20章 2011:IBM // 231
第四部分 经验总结 // 247
第21章 巴菲特投资策略的演进 // 248
第22章 我们能从巴菲特身上学到什么 // 254
附录A 巴菲特有限合伙企业的业绩表现(1957~1968年) // 263
附录B 伯克希尔–哈撒韦公司的业绩表现(1965~2014年) // 264
参考文献 // 266
· · · · · · (收起)
具体描述
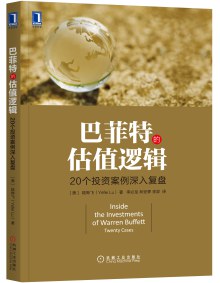
自20世纪50年代以来,沃伦·巴菲特及其合伙人投资了多家20世纪盈利能力最强且最能代表未来趋势的公司。但他们怎么知道自己是在做正确的投资呢?巴菲特及其合伙人是如何甄别具有未来前景的公司呢?其他人如何才能效仿和学习他们的方法呢?
对于寻求成功投资框架的巴菲特追随者而言,《巴菲特的估值逻辑》无疑是一个上佳的礼物,因为它对巴菲特迄今为止的长期投资组合,做了最为详尽的分析。
作为资深投资人,本书作者从巴菲特1958年对桑伯恩地图公司的投资开始,连续追溯了另外19个巴菲特的主要投资案例,如喜诗糖果公司、《华盛顿邮报》、政府雇员保险公司、可口可乐公司、美国航空集团、富国银行和IBM。
借助于合伙人信函、公司文件、年度报告、第三方参考资料和其他原始信息,作者把巴菲特投资的独特性定位为:时点的把握、本能的发挥、外界信息的运用和投后的运作。而且,作者还从中辨识出适用于所有投资者的成功要素,无论拟投资公司规模大小、所处国内还是国外。
作者还按照年代顺序对案例背后更为广阔的国际事件和美国股市起伏做了相关解读,并由此提出:巴菲特最重要的特质可以说是其专业知识的广度。
用户评价
##具体的案例,偏重财务的基本面分析
##巴菲特好多案例都不是个人投资者能学的
##投资看上去很轻松,深入下来有大量信息分析、趋势判断、估值计算,做到最好也不一定能够成功,还有很多不可预料的因素统统归结到运气,这种概率游戏看似简单,其实大部分人都不适合。作为一个不靠谱的业余投资,首先心要敬畏,赚钱不容易,亏钱快得很;不熟不投,在日常生活和工作中细心发掘好的标的;心态放平,用自己不着急用的钱,时间是你比专业投资者的优势;多思考故事的逻辑,不把感情投放在内,投资只是投资;热爱生活,心情总会随之起伏,但不要被左右了,总还有更多有意思的事情需要你。
##一般,案例太少,分析的也不够深入,也缺乏长期的投后总结。不如唐朝的巴芒演义。可口可乐和沃尔玛为什么买的那么晚,还有90年代后的表现。巴菲特是一个董事长,而不是投机客,能力圈是金融尤其是保险行业,消费领域(传媒和消费品),并购,参与战略调整,管理层治理,广泛的人脉。类似华润和中国平安这类大集团的搞法。还是产业为本,产业是务实、经验主义、接地气的。男怕入错行,选对行业积累真的很重要。
##难得的高质量复盘巴菲特的投资逻辑。三个方面的高质量:1、信息质量,尽量高还原当时可获取到的完整准确的经营数据,行业环境等信息;2、业务质量,对案例进行体系化的评估业务经济能力、经营质量、利润质量、估值等;3、较体系的总结,不同案例结合当时处境对估值的各项权重的取舍。总的来说,回归到经济本身,随着市场环境的变化,对认知能力的挑战都不一样。但,不变的是变化本身与原则。
##不错的案例复盘,偏重于定量分析,可以和《巴菲特之道》配合着看。
##难得的高质量复盘巴菲特的投资逻辑。三个方面的高质量:1、信息质量,尽量高还原当时可获取到的完整准确的经营数据,行业环境等信息;2、业务质量,对案例进行体系化的评估业务经济能力、经营质量、利润质量、估值等;3、较体系的总结,不同案例结合当时处境对估值的各项权重的取舍。总的来说,回归到经济本身,随着市场环境的变化,对认知能力的挑战都不一样。但,不变的是变化本身与原则。
##其实说起来,巴菲特坚守的投资策略是很简单的:买便宜的,高品质的公司,足够便宜就有足够的安全边际,而高品质代表着可持续的盈利能力。 但如何挖掘到一个好的投资标的又是一件非常复杂,艰难的事情,需要运用你坚固的专业知识,需要花费你大量的时间,精力以及耐心。 巴菲特是这样做投资的: 1、守在能力圈内,做全面,细致的基础调研,抓住关键高效的信息,最大限度地理解有效信息的内含价值,并反复利用这种知识; 2、花时间去寻找利润增长稳定性很好的企业,对标的公司的未来前景作出可靠预测; 3、不拘泥于某种投资策略,构建适用于不同市场环境的不同投资风格的专业知识,机会出现时,及时抓住它;没有机会时,不降低投资标准; 4、高度关注优秀管理层。 说到底,价值投资是一个系统性极强的复杂工程。



##投资看上去很轻松,深入下来有大量信息分析、趋势判断、估值计算,做到最好也不一定能够成功,还有很多不可预料的因素统统归结到运气,这种概率游戏看似简单,其实大部分人都不适合。作为一个不靠谱的业余投资,首先心要敬畏,赚钱不容易,亏钱快得很;不熟不投,在日常生活和工作中细心发掘好的标的;心态放平,用自己不着急用的钱,时间是你比专业投资者的优势;多思考故事的逻辑,不把感情投放在内,投资只是投资;热爱生活,心情总会随之起伏,但不要被左右了,总还有更多有意思的事情需要你。