

为什么是汤姆·惠尔赖特?
前 言
为什么经济萧条让罗伯特和金变得更富?
内容介绍
第一部分 为什么富人越来越富?
第一章 我该用我的钱做什么?
第二章 为什么说储蓄者是输家?
第三章 为什么说税法让富人合法地变得更富?
第四章 为什么错误让富人更富?
第五章 为什么经济危机让富人更富?
第六章 为什么债务让富人更富?
第二部分 财商教育不是什么?
· · · · · · (收起)
具体描述
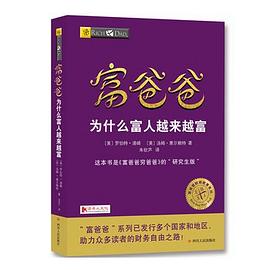
关于金钱,你从学校学到了什么?对于大多数人而言,答案是:“没学到什么。”如果说人们确实学到了点什么,那会是:“好好上学,找个好工作,然后努力存钱,买一所房子,付清贷款,投资于长期的股票市场。”这是工业时代的正确告诫,但是对信息时代来说,它已然成了陈腐的唠叨。这本书将告诉你什么才是信息时代真正的财商教育,它将抽丝剥茧式地为你揭开富人越来越富的神秘面纱,以及富人那不为人知的隐性收入——幻象现金流,为你实现财富自由提供一个清晰可循的路径。
用户评价
##关于三种不同收入的税率 关于幻象收入 都非常有启发 不知道是我看理财书看的太少才这么一路惊喜么
##最多两颗星,不能更多了。总体上是一本推销自己财商课程的导流读物。只值得快速翻一翻。 此外,这本书对中国读者的实用性更低,原因是本书讨论的主要理财方法是基于合理避税,降低个人和家庭的有效实际税负的。这在中国基本是没有什么操作空间的。
##提示自己去区分清楚什么是负债、什么是资产,就值了。
##就是推销这个系列的一本书,其中内容很多都是重复的,穷人与富人最大的区别就是思维。书中很多都是针对国外的,并不一定适用于中国国情。唯一有用的一点是改变了我对债务的看法。
##储蓄者是输家。富人更富的一个原因是因为他们喜欢借债。现金是交过税后的钱,借债不是。税法让富人合法变富。富人更富的一个原因是他们比穷人和中产阶级多一个聪明的顾问。股票多样化配置是在保护无知。资产的四个阶级:企业、房地产、股票债券、商品。如果你和一个傻瓜争辩,那就有了2个傻瓜。住房和汽车,使现金流出,是债务。收入三级:普通收入(税率40%)、投资组合收入(20%)、被动收入(0%)。炒房者把房子变得更贵,房价更高,会缴纳更高的税金,所以炒房者制造的是普通收入。最好的学习方法:实战。
##几年前知乎流行一个问题,什么是富人思维。这本书就是回答。 富人不为钱工作。储蓄者都是输家。借款、税务、错误、萧条让富人更富。你的话语变成现实。名校毕业没有什么了不起。
##微信读书 中国好多家庭都缺少财商教育,包括我的父辈祖辈家庭
##其实富爸爸系列都是老生常谈,围绕着他的那几个观点,却时常巩固和加深印象,虽然有些观念在国内不好实行,但对于拓宽对债务的理解来说还是非常棒的,非常喜欢他的理念,读过很多书,还是富爸爸的比较符合自己的




##其实富爸爸系列都是老生常谈,围绕着他的那几个观点,却时常巩固和加深印象,虽然有些观念在国内不好实行,但对于拓宽对债务的理解来说还是非常棒的,非常喜欢他的理念,读过很多书,还是富爸爸的比较符合自己的